


Suscríbete GRATIS a nuestra Newsletter
Entérate de todas las noticias, tendencias y novedades del sector cada semana y que no te lo cuenten! De profesional... a profesional
Ayúdanos a compartir. De profesional a profesional.
Comparte esta noticia con tus contactos!
Compartir en Facebook Compartir en Twitter Compartir en LinkedINIVA en bares y restaurantes: tipos y bonificaciones
Tras las reformas primero de 2010 y después de 2012, los escalones del impuesto indirecto más famoso quedaron divididos en tres: el IVA General al 21%, el IVA Reducido al 10% y el IVA Superreducido al 4%.
¿Qué porcentaje deben manejar los restaurantes? Estos negocios están obligados por la normativa a indicar al cliente qué tipo se le está aplicando por los alimentos consumidos tanto en la carta como en los tickets de facturación.
Es decir, que en la práctica el IVA condiciona de forma determinante el margen de beneficio que se lleva el empresario, y así la viabilidad de su negocio. En un contexto de crisis y presión hacia el sector terciario como el que ha provocado la pandemia, es una materia troncal.
Así este asunto ha terminado convirtiéndose en un argumento de peso en las demandas de las asociaciones profesionales del sector, y en un crucigrama a resolver para un Gobierno que busca paliar la deuda pública sin atentar contra la competitividad de los bares y restaurantes.
Partes del IVA y tipos que afectan a los restaurantes
La conocida como “Ley del IVA” data de un texto original publicado en el BOE en 1992, y se aplica en base a actualizaciones progresivas que retrotraen su valor competitivo hasta abril del pasado 2020.
De acuerdo con la normativa en pos de la armonización con la Directiva 92/77 de la Comunidad Económica Europea, existen tres tipos para el impuesto al valor añadido. Estos dependen de la importancia del bien gravado (y por eso se va actualizando):
(Se ha de saber distinguir entre la base imponible —la cuantía sobre la que se aplica el cálculo—, el tipo impositivo y la propia cuota del IVA —el resultado final de la operación).
- General: siempre un tipo del 21% salvo que la ley exprese lo contrario. Aquí se encuentran prácticamente todos los bienes y servicios, a excepción de particularidades expresas de la crisis (a los libros, periódicos y revistas digitales sin publicidad no se les aplica, por ejemplo).
- Reducido: la mayoría de los alimentos entran en esta categoría gravada al 10%. Esos sí, desde finales de 2020 hay algunas particularidades relativas a las bebidas —ahora superreducidas— que son de interés para los restaurantes.
- Superreducido: se incluyen los productos de primera necesidad, aplicándoles un tipo del 4%. Resulta de interés para los negocios hosteleros por los efectos que tiene sobre la adquisición de materias primas.
- Libres de impuestos: hay ciertos productos que se van incluyendo y retirando de esta categoría según el momento. Actualmente —y hasta diciembre de 2022— aparecen aquí los servicios de transporte, almacenamiento y distribución de productos sanitarios relacionados con la COVID-19.
“Todos los restaurantes están obligados a señalizar e informar al cliente del tipo de IVA al que están sujetos en los menús y cartas”, señala el experto en gastromarketing, Eloy Rodríguez. “Por supuesto, en los tickets, también se debe desglosar todo el importe y el IVA correspondiente”.
De ahí que aunque se suela hablar del IVA a nivel general para el sector, merezca la pena estudiar cada caso para saber cómo afectará este impuesto a las cuentas resultantes de cada mes.
¿Qué tipos del IVA afectan a los restaurantes?
Desde 2012 se les aplica a todos estos negocios un tipo reducido del 10%. Es el conocido como IVA turístico, que antes de la crisis financiera estaba en el 7% pero se elevó para aumentar la recaudación.
Esto quiere decir que aunque el restaurante adquiera bebidas alcohólicas (gravadas al 21%) o compre pan para darlo como complemento en sus servicios (sujeto a tipo del 4%), todas sus operaciones siempre estarán gravadas al mencionado 10%.
Para aplicar semejante simplificación, eso sí, el negocio debe dedicarse a la actividad de la restauración sin matices. “El sector HORECA es muy diverso y las actividades en ocasiones se pueden entremezclar”, señala Rodríguez.
Tal es la situación de los locales que combinan el concepto de restauración y hostelería. “En esos casos se conoce como servicios mixtos”, y habrá que estudiar con detenimiento la naturaleza principal de la empresa para saber qué tipo aplicar.
“Se aplicará el tipo impositivo reducido del 10% a los servicios de hostelería, acampamento y balneario, los de restaurantes y, en general, el suministro de comidas y bebidas para consumir en el acto, incluso si se confeccionan previo encargo del destinatario”, indica la Ley.
“Sin embargo, la Dirección General de Tributos exige excepcionar de la aplicación de dicho tipo a los servicios mixtos de hostelería, espectáculos, discotecas, salas de fiestas y servicios análogos, los cuales tributan al tipo general del 21%”. En ese sentido:
- Los restaurantes especializados en bodas y eventos similares operan con un tipo del 10%. Porque los servicios complementarios no se consideran troncales de la experiencia misma de la restauración.
- En los Karaokes, al contrario, la actividad principal es la que da nombre al negocio. Por eso se les aplica el tipo general del 21%.
- Para los locales de cumpleaños, aunque presten servicios relacionados con la restauración, también se aplica la misma lógica anterior, gravando las operaciones al 21%.
- ¿Qué pasa con los bares de monólogos? Este caso es particular. Aplicarán un 21% los días que haya actuaciones y un 10% las jornadas que operen como bares al uso.
- En el caso de los restaurantes de casinos, pese a estar localizados dentro de establecimientos dedicados a otras actividades, operan con un IVA del 10% porque su actividad es íntegramente HORECA.
¿Pueden los restaurantes deducir el IVA?
Es una cuestión recurrente y no siempre resulta sencilla de responder. Los restaurantes interesados en desgravarse el IVA tienen que afrontar el mismo reto que los autónomos: demostrar que la base está directamente relacionada con el negocio.
Así, queda directamente descartada la posibilidad de deducir las cuantías asociadas a la compra de bienes y servicios que no estén vinculados íntegramente con lo ofrecido en el local como parte del negocio.
Esto es recurrente cuando están bajo estudio adquisiciones relativas a la satisfacción de necesidades personales de los propios empresarios, sus familiares o el personal empleado por ellos mismos. O lo que es lo mismo, cuando hablamos de “liberalidades”.
El problema es que la ley no incluye —y por tanto exonera— de esta condición a los gastos generados por:
- Actividades comerciales y de relaciones públicas con los clientes o proveedores de la empresa.
- Ligados al personal de la empresa.
- Generados como consecuencia de la promoción de venta y bienes y la prestación de servicios (siempre y cuando se ajusten a los usos y costumbres).
De tal forma que el dueño del restaurante, por ejemplo, podría desgravarse el IVA de los gastos generados por los alimentos y servicios de una comida de negocios con clientes B2B desarrollada dentro del propio local.
En el lado contrario, no tendría esa misma posibilidad si la comida tuviera una naturaleza lúdica y se desarrollara con familiares o amigos, incluso aunque estos fueran también empresarios y el evento tuviera lugar en el restaurante.
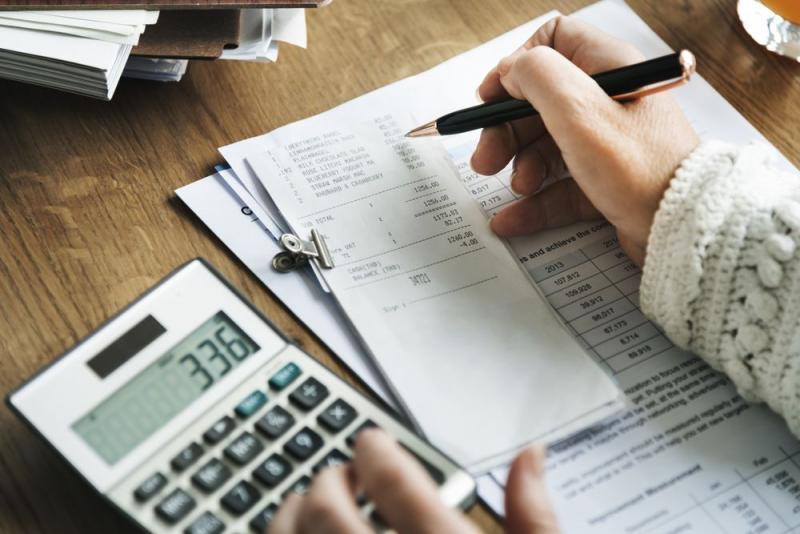
Requisitos para la deducción del IVA
Para recurrir a esta posibilidad competitiva la empresa debe tener en cuenta dos factores fundamentales: la necesidad de presentar todas las facturas debidamente y los límites expuestos en la propia ley.
La LIS recuerda que se considerará liberalidad todo aquel gasto que supere el 1% del importe neto de la cifra de negocio (o que lleve al sumatorio de todo lo que se pretende desgravar por encima de ese límite).
Además, como bien señalan desde Captio, “hay que tener en cuenta que las facturas que no estén vinculadas con la actividad de la compañía y los tiques en los que no aparezcan los datos fundamentales como el NIF, serán rechazados por la Agencia Tributaria”.
A la hora de presentar la Declaración de la Renta, pues, tendremos que manejar siempre el concepto de “factura completa”. Algo que viene determinado por la forma recogida en la normativa. Es decir, que estos recibos han de incluir siempre:
Numeración.
Fecha.
Lugar de emisión.
Datos fiscales del emisor y del receptor.
Descripción completa del servicio.
Base imponible.
Tipo impositivo aplicado.
Cuota repercutida.
Moneda utilizada como pago.
Motivo de la cita y comensales participantes (en el caso de comidas y cenas de negocio).
noticias
noticias
noticias
noticias
noticias
noticias-empresa
noticias
noticias
noticias
Novedades en www.expohorecab2b.com


Samuel Moreno, cocinero del restaurante O Campanario, en Nogueira de Ramuín,...
Del 5 al 15 de noviembre, Hotel Tapa Tour reunirá a doce hoteles de cinco...
Del 2 al 5 de noviembre de 2026, en Paris Expo Porte de Versailles , EquipHotel...


El boom del delivery ha cambiado las reglas de juego creando una nueva liga en...

El storytelling es la forma en la que un restaurante cuenta su historia y...

Las redes sociales tienen sitio para todo tipo de contenido. Pero uno de los...
El clásico bocadillo de cordero, popularizado bajo el entrañable nombre de el...
Madrid está a punto de sumar una nueva dirección a su lista de lugares...

En 2006 en Estados Unidos e Inglaterra nació un concepto gastronómico...
Araven continúa impulsando la innovación en equipamiento para hostelería con...
La empresa española ECO-ONE, referente en sostenibilidad hotelera, lanza al...
El crecimiento de la cultura del café y su creciente peso en la hostelería...